Bestuurdersaansprakelijkheid
bij cyberincidenten
Dhr. Bernd Fiten en dhr. Bram Goetry (CRANIUM)
Webinar op vrijdag 29 januari 2027

Overname van een handelszaak:
15 knelpunten onder de loep
Mr. Vanessa Ramon en mr. Mariël Van Vynckt (Cygnus Advocaten)
Webinar op donderdag 18 maart 2027

Aansprakelijkheid voor gebrekkige producten:
de uitbreiding van Boek 6 BW
(inclusief handboek)
Dhr. Constant De Koninck (Rekenhof)
Webinar op donderdag 20 mei 2027

Zekerheden:
een update aan de hand van wetgeving en rechtspraak
Mr. Ivan Peeters (NautaDutilh)
Mr. Philip Van Steenwinkel (Hogan Lovells)
Webinar op vrijdag 19 februari 2027
Omgevingsprocedure:
de allerlaatste ontwikkelingen
Mr. Bart De Becker (De Becker Advocaten)
Webinar op donderdag 26 november 2026
Het statuut van de vastgoedmakelaar:
15 mogelijke knelpunten onder de loep
Mr. Ulrike Beuselinck en mr. Koen de Puydt (Andersen)
Webinar op donderdag 15 april 2027
Nieuw pensioenvehikel voor zelfstandigen zonder vennootschap (wet van 18 februari 2018) in het Staatsblad van 30 maart 2018 (LegalNews.be)
Auteur: LegalNews.be
Publicatiedatum: 31/03/2018
Op 30 maart 2018 werd de ‘Wet houdende diverse bepalingen inzake aanvullende pensioenen en tot instelling van een aanvullend pensioen voor de zelfstandigen actief als natuurlijk persoon, voor de meewerkende echtgenoten en voor de zelfstandige helpers’ (18 februari 2018) gepubliceerd in het Belgisch Staatsblad.
Het uitgangspunt
De wet voert een tweede pensioenpijler in voor de zelfstandigen actief als natuurlijk persoon, zodat elke zelfstandige een aanvullend pensioen kan opbouwen dat die naam waardig is. Er wordt nu een einde gemaakt aan de discriminatie die al meerdere jaren bestaat ten aanzien van de bedrijfsleiders en de loontrekkende werknemers. Dit nieuwe aanvullend pensioen staat open voor iedereen die pensioenrechten opbouwt als zelfstandige met inkomsten aangegeven als winsten, baten of bezoldigingen in geval van een meewerkende echtgenote. Het aanvullend pensioen kan opgebouwd worden ofwel na het afsluiten van een pensioenovereenkomst bij een verzekeraar, ofwel door aan te sluiten bij een pensioenfonds, ofwel, tot slot, door de betaling van bijdragen.
Soort product
Deze nieuwe tweede pijler is een flexibel product, aangepast aan de zelfstandige. Het geeft hem een zekere vrijheid. Zo kan hij overeenkomstig zijn voorkeur een groter of een kleiner risico nemen. In tegenstelling tot het VAPZ, is er geen enkele kapitaalsgarantie voorzien, hetzelfde geldt immers voor het aanvullend pensioen van de bedrijfsleiders. Er kan ook belegd worden in zowel een tak 21 product (dat een rendement garandeert en vaak winstdeelneming) als in een tak 23 product, met andere woorden zuivere investeringsproducten.
Fiscaal
De fiscale bepalingen zullen de zelfstandigen-natuurlijk personen toelaten een pensioenkapitaal op te bouwen tot 80 % van hun beroepsinkomsten. Respecteert de zelfstandige die voorwaarde en overschrijdt hij deze zogenaamde 80 %-regel niet, dan zal hij bovendien kunnen genieten van een belastingvermindering van 30 % op de betaalde bijdragen. Ook de eindbelasting is voordelig, want op het uitgekeerde kapitaal zal een belasting worden ingehouden van slechts 10 %. Al zullen er ook nog 2 sociale inhoudingen gebeuren: de solidariteitsbijdrage van maximum 2 % en een bijdrage voor de ziekteverzekering van 3,55 %.
Financiering van vastgoed
Een interessante toepassing van dit nieuw pensioenvehikel is dat deze, net zoals een VAPZ-overeenkomst en een groeps- of IPT-verzekering, via de technieken van voorschot en verpanding aangewend zal kunnen worden voor de financiering van vastgoedverrichtingen.
De heer Paul Van Eesbeeck, juridisch adviseur en vennoot Vereycken & Vereycken Legal, behandelt dit item tijdens de studienamiddag ‘Aanvullende pensioenen voor zelfstandigen anno 2018: een stand van zaken’ op woensdagnamiddag 20 juni 2018 in Gent.
» Bekijk alle artikels: Verbintenissen & Goederen, Verzekeringen & Aansprakelijkheid
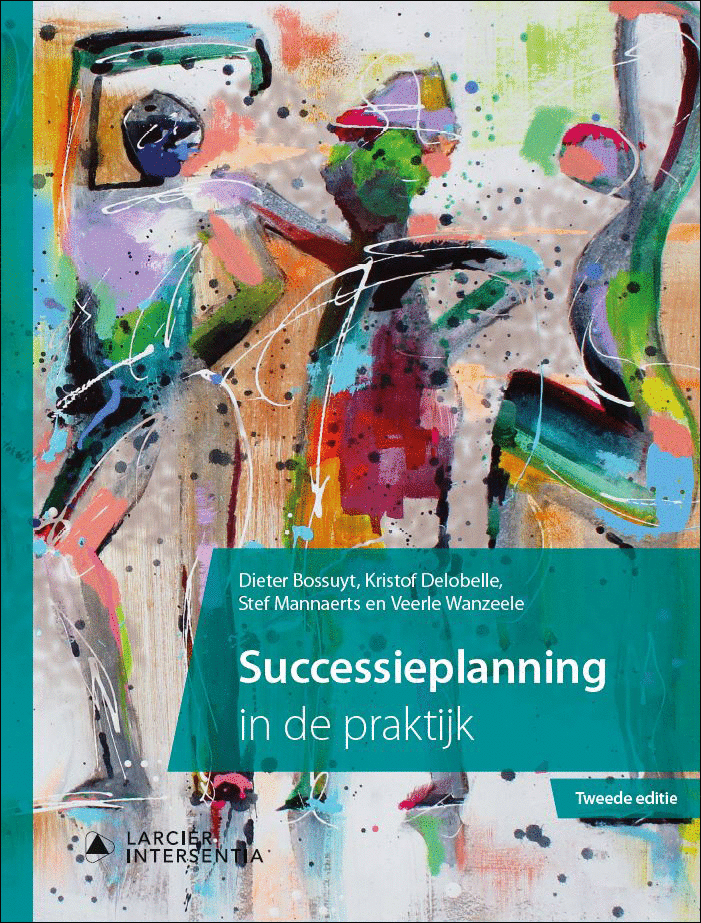


Boeken in de kijker: