


Zekerheden anno 2026:
een update aan de hand van wetgeving en rechtspraak
Mr. Ivan Peeters (NautaDutilh)
Mr. Philip Van Steenwinkel (Hogan Lovells)
Webinar op donderdag 19 november 2026
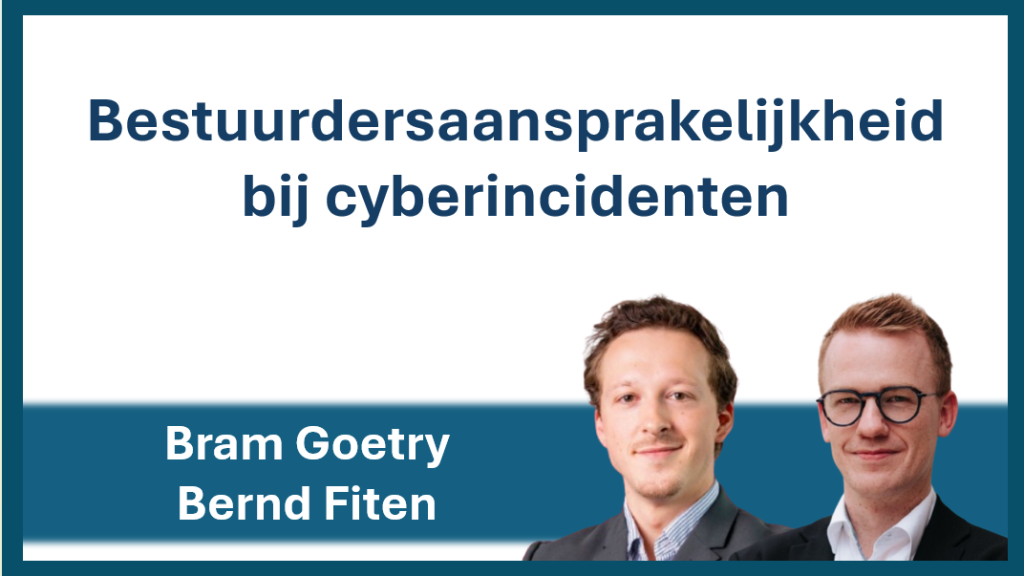
Bestuurdersaansprakelijkheid
bij cyberincidenten
Dhr. Bernd Fiten en dhr. Bram Goetry (CRANIUM)
Webinar op vrijdag 29 januari 2027

Overname van een handelszaak:
15 knelpunten onder de loep
Mr. Vanessa Ramon en mr. Mariël Van Vynckt (Cygnus Advocaten)
Webinar op donderdag 18 maart 2027

Verzekeringsrecht:
recente wetgeving en rechtspraak anno 2027
Mr. Sandra Lodewijckx (Lydian)
Webinar op vrijdag 19 maart 2027

Cryptomunten en de fiscaliteit
Mr. Dave van Moppes (Tuerlinckx Advocaten)
Webinar op donderdag 28 januari 2027

Successieplanning anno 2027
Mr. Olivier De Keukelaere en mr. Nathalie Labeeuw (Cazimir)
Webinar op donderdag 4 maart 2027
Ligt er dit jaar een kerstcadeau of een schenking onder de boom? (K law)
Auteurs: Stephanie Allard en Claudia Duchateau (K law)
Publicatiedatum: 18/12/2019
Tijdens de feestdagen treedt traditioneel ook de periode van vrijgevigheid in. Deze goedgeefsheid wordt meestal vertaald in een klein cadeau of een enveloppe. Gulle ouders of grootouders durven soms al eens met wat meer uitpakken.
De grens tussen een geschenk en een schenking is niet altijd even gemakkelijk te trekken. Het verschil tussen beiden is nochtans cruciaal op burgerlijk vlak alsook voor wat betreft de fiscale gevolgen.
Principe: ieder geschenk is een schenking
Het burgerlijk wetboek is duidelijk: iedere overdracht uit vrijgevigheid van een goed (bv. een som geld) dat door de begiftigde in dank wordt aanvaard is een schenking.
Een schenking die werd verricht in de drie jaar (uitzonderlijk zeven jaar) voorafgaand aan het overlijden van de schenker en waarop geen schenkbelasting werd betaald, zal worden belast in de erfbelasting. Dit laatste geldt ook voor hand- en bankgiften.
Een schenking kent ook op burgerlijk vlak een aantal niet te miskennen gevolgen, o.m.:
1. Een schenking aan een erfgenaam heeft een rechtstreekse invloed op zijn of haar erfrechten, aangezien deze schenking dient te worden ingebracht in de nalatenschap van de schenker ter vrijwaring van de gelijkheid tussen alle erfgenamen. In geval van ongelijkheid heeft een minderbedeelde (b.v. zoon of dochter) de mogelijkheid om een vordering tot inkorting in te stellen. Zo wordt dan de gelijkheid tussen de erfgenamen hersteld.
2. Een schenking is in bepaalde gevallen herroepbaar. Zo kan een schenking aan een echtgenoot op ieder moment en zonder motivering worden teruggedraaid. Een schenking aan een kind of kleinkind kan o.m. worden herroepen wegens ondankbaarheid of het niet naleven van de voorwaarden gekoppeld aan de schenking.
Uitzondering: gelegenheidsgeschenken
Een aantal vuistregels indachtig kunnen voormelde significante fiscale en civiele gevolgen worden vermeden.
Er wordt immers aanvaard dat een gift als een “gelegenheidsgeschenk” en niet als een “schenking” in voormelde zin dient te worden beschouwd, indien er voldaan is aan twee voorwaarden:
1. De gift wordt gegeven naar aanleiding van een gelegenheid, bijvoorbeeld Kerstmis, Nieuwjaar of een verjaardag. In dit geval kan de gift bestaan uit een enveloppe met geld, maar mag deze evenzeer de vorm aannemen van een bankoverschrijving. Teneinde een herkwalificatie van een overschrijving naar een bankgift te vermijden kan best de reden (“de gelegenheid”) worden vermeld in de mededeling.
2. De gift dient in verhouding te staan tot het vermogen van de schenker.
Indien aan deze twee voorwaarden is voldaan, wordt de gift niet als een schenking beschouwd. Dit betekent dus dat een geschenk definitief aan de begiftigde is gegeven. Er zal m.a.w. geen rekening mee moeten worden gehouden bij de vereffening-verdeling van de nalatenschap. Ook belangrijk om op te merken is dat dit definitief karakter ook steeds geldt voor gelegenheidsgeschenken aan een echtgenoot.
Anderzijds is een gelegenheidsgeschenk niet onderworpen aan schenk- of erfbelasting.
Tip
In de praktijk wordt een overdracht van goederen en/of geld als “gelegenheidsgeschenk” aanvaard als dit niet meer bedraagt dan 1 % van het totale vermogen van de schenker per jaar.
De gouden stelregel tijdens de feestdagen blijkt dan ook: doe het met mate.
» Bekijk alle artikels: Successie & Vermogen, Verbintenissen & Goederen, Verzekeringen & Aansprakelijkheid






Boeken in de kijker:



