


Ontslag van A tot Z anno 2027
Mr. Kato Aerts, mr. Katrien Coenen
en mr. Sarah Witvrouw (Lydian)
Webinar op donderdag 25 februari 2027

Grensoverschrijdende sociale zekerheid
anno 2026: een update
Dhr. Bruno De Pauw (RSZ)
Webinar op vrijdag 20 november 2026
Loontransparantie anno 2027
Mr. Dieter Dejonghe en mr. Veerle Van Keirsbilck
(Claeys & Engels)
Webinar op donderdag 18 februari 2027

Wenst u meerdere opleidingen
te volgen bij LegalLearning?
Overweeg dan zeker onze voordeelformules!
Krijg toegang tot +250 opleidingen
Live & on demand webinars

Overname van een handelszaak:
15 knelpunten onder de loep
Mr. Vanessa Ramon en mr. Mariël Van Vynckt (Cygnus Advocaten)
Webinar op donderdag 18 maart 2027

Bonusbeleid anno 2027.
Warrants en CAO nr. 90 onder de juridische loep
Mr. Mieke Deconinck en mr. Jan Lein (Claeys & Engels)
Webinar op vrijdag 29 januari 2027
Grensoverschrijdende tewerkstelling in Frankrijk: wat moet u weten? (Vandelanotte)
Auteurs: Hannelore Durieu en Stephanie Vanmarcke (Vandelanotte)
Publicatiedatum: 14/02/2019
In het huidige ondernemingsklimaat trekken werknemers steeds vaker over de landsgrenzen om hun werkzaamheden uit te oefenen. Een dergelijke internationale tewerkstelling biedt optimalisatiemogelijkheden, maar gaat ook gepaard met bepaalde formaliteiten. In dit artikel gaan we dieper in op de optimalisatiemogelijkheden van grensoverschrijdend werken.
Terwijl België bekend staat om zijn hoge tarieven in de personenbelasting, zijn het in Frankrijk vooral de socialezekerheidsbijdragen die ervoor zorgen dat de werknemers netto een heel stuk minder overhouden. Het kan dus fiscaal voordelig zijn om uw loon of het loon van uw werknemer deels te laten belasten in Frankrijk, terwijl het sociaal statuut hier in België wordt behouden. Maar hoe zorgt u ervoor dat een deel van het loon in Frankrijk wordt belast en hoe behoudt u uw sociaal statuut in België?
Optimalisatie tewerkstelling in Frankrijk op het vlak van inkomstenbelasting
Om te bepalen welk land het loon mag belasten van een werknemer die in België woont maar deels in Frankrijk werkt, moet er worden gekeken naar het dubbelbelastingverdrag dat deze landen hebben afgesloten om dubbele belastingen te vermijden.
Het verdrag bepaalt dat het loon volledig in de woonstaat mag worden belast, tenzij aan één van de onderstaande voorwaarden is voldaan.
- De werknemer verblijft meer dan 183 dagen in Frankrijk.
- De bezoldiging voor de in Frankrijk uitgeoefende activiteit wordt niet ten laste genomen van een werkgever die in België is gevestigd.
- De werknemer oefent zijn activiteit uit voor een in Frankrijk gelegen vaste inrichting.
Als aan één van deze voorwaarden is voldaan, wordt het loon dat betrekking heeft op de activiteit die in Frankrijk werd uitgeoefend in Frankrijk belast en hebben we te maken met een zogenaamde ‘salary split’.
Als een deel van het loon in Frankrijk moet worden belast, zal dit deel daar onderworpen zijn aan de ‘retenue à la source’ voor niet-inwoners. Op vandaag kunnen niet-inwoners genieten van onderstaande tarieven:
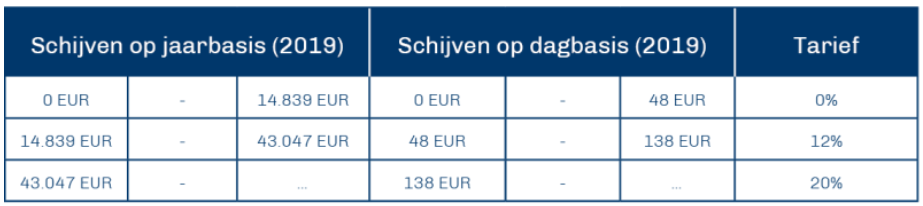
Voor de schijf tot en met 12 procent, is de ‘retenue à la source’ een bevrijdende inhouding. Het deel erboven is onderworpen aan de Franse progressieve tarieven met een minimum van 20 procent op de eerste 27.519 EUR en 30 procent op het overige deel.
Als we bovenstaande tarieven vergelijken met de tarieven die van toepassing zijn in de inkomstenbelasting in België – die al snel oplopen tot 50 procent – kunnen we besluiten dat deze tarieven een stuk gunstiger zijn.
Optimalisatie tewerkstelling in Frankrijk op het vlak van socialezekerheidsbijdragen
Op een wedde zijn natuurlijk niet alleen belastingen maar ook socialezekerheidsbijdragen verschuldigd. Die zijn in België dan weer lager dan in Frankrijk.
Dankzij de Europese verordening 883/2004 bent u – als inwoner van de Europese Economische Ruimte (EER) – slechts onderworpen aan het socialezekerheidsstelsel van één land, waardoor u ook slechts in één land sociale bijdragen moet betalen. In het kader van een fiscale optimalisatie is het dus voordelig om onder de Belgische socialezekerheidswetgeving te vallen.
Om ervoor te zorgen dat uw sociale zekerheid niet naar Frankrijk verhuist, moet u ervoor zorgen dat u minstens 25 procent van uw loon of arbeidstijd in België behoudt. In dat geval zijn er Belgische sociale bijdragen verschuldigd op uw volledig loon.
Belangrijk is wel dat een fiscaal optimale keuze niet steeds de beste keuze is op sociaal vlak. Zo zijn de pensioenen een stuk hoger in Frankrijk dan in België.
Formaliteiten naar aanleiding van een internationale tewerkstelling
Zoals vermeld gaat een salary split of een tijdelijke tewerkstelling in Frankrijk steeds gepaard met enkele bijkomende verplichtingen voor zowel de werkgever als de werknemer. Door u op voorhand goed te infomeren kan u aanzienlijke boetes vermijden.
Overweegt u om in Frankrijk te werken of een werknemer te detacheren naar Frankrijk en wenst u bijkomende inlichtingen ? Aarzel dan niet om ons te contacteren via contact@vdl.be.
» Bekijk alle artikels: Arbeid & Sociale zekerheid




Boeken in de kijker:



