Wenst u meerdere opleidingen
te volgen bij LegalLearning?
Overweeg dan zeker onze voordeelformules!
Krijg toegang tot +250 opleidingen
Live & on demand webinars
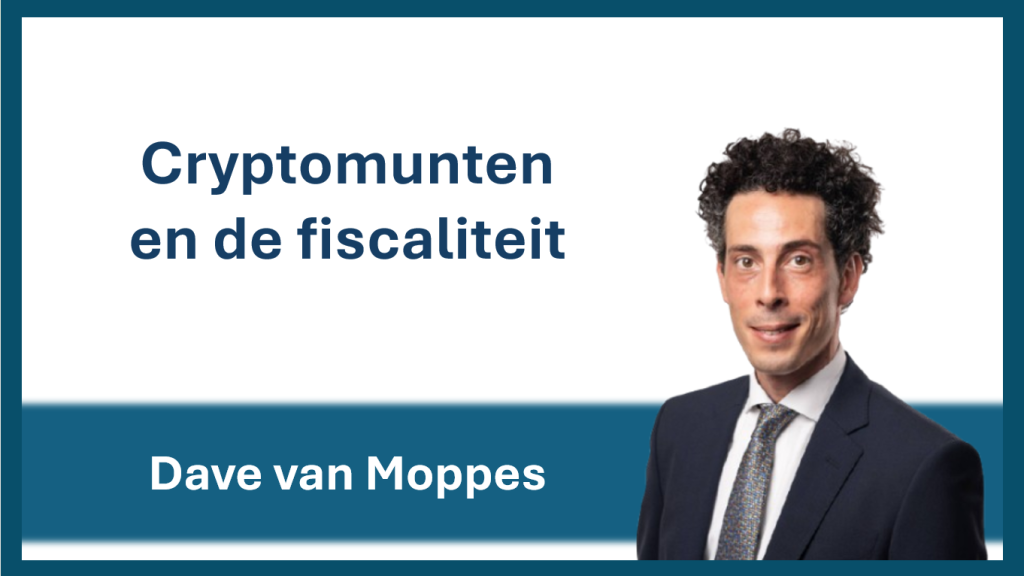
Cryptomunten en de fiscaliteit
Mr. Dave van Moppes (Tuerlinckx Advocaten)
Webinar op donderdag 28 januari 2027

Oude successieplanningen onder de loep:
wat bij gewijzigde omstandigheden?
Mr. Rinse Elsermans (Cazimir)
Webinar op donderdag 18 februari 2027

Successieplanning anno 2027
Mr. Olivier De Keukelaere en mr. Nathalie Labeeuw (Cazimir)
Webinar op donderdag 4 maart 2027
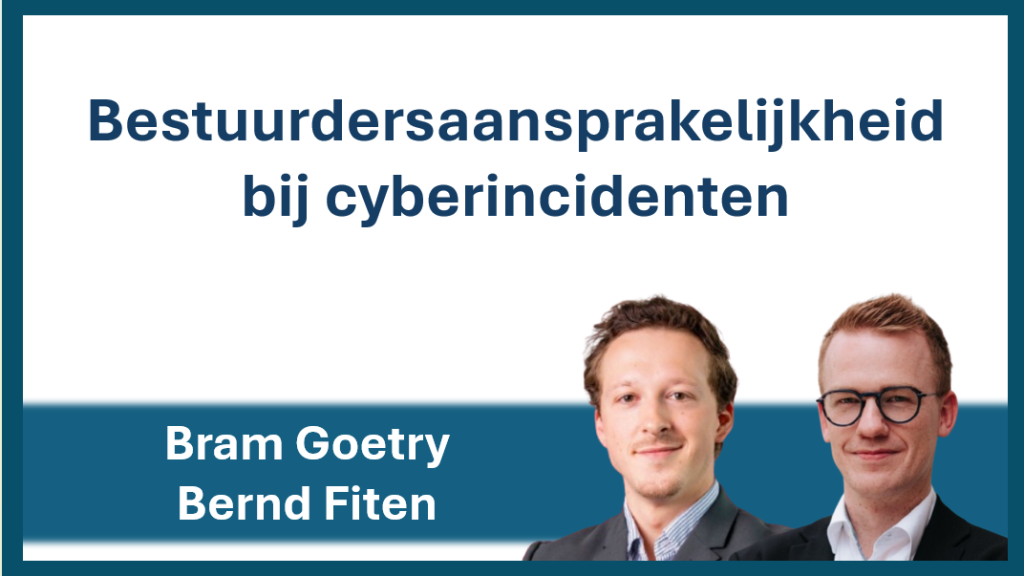
Bestuurdersaansprakelijkheid
bij cyberincidenten
Dhr. Bernd Fiten en dhr. Bram Goetry (CRANIUM)
Webinar op vrijdag 29 januari 2027

Ondernemingsstrafrecht:
de ingrijpende wijzigingen vanaf 1 september 2026
Mr. Stijn De Meulenaer en mr. Danique Van Mechelen (Everest)
Webinar op dinsdag 24 november 2026
Uw management- en operationele vennootschap: één groep voor de fiscus? (Flamée & Partners)
Auteur: Flamée & Partners
Heeft u een managementvennootschap waarmee u uw bestuursmandaat uitoefent? En bent u daarnaast aandeelhouder van een operationele vennootschap? Dan kan de fiscus die twee vennootschappen bij een controle als één groep bekijken. Het gevolg is dat uw managementvennootschap mogelijk niet langer als ‘klein’ telt en voordelen verliest die enkel voor kleine vennootschappen bestaan. Toch belangrijk om hier even bij stil te staan.
Waarom is ‘klein’ zijn zo belangrijk?
Een groot deel van de fiscale voordelen voor kmo’s hangt af van de vraag of uw vennootschap fiscaal een ‘kleine vennootschap’ is.
Zo kunnen enkel kleine vennootschappen:
- Een liquidatiereserve aanleggen, met verlaagde dividendbelasting tot gevolg;
- Het verlaagd tarief in de vennootschapsbelasting toepassen (20% op de eerste schijf van € 100.000 winst);
- Het verlaagd tarief (18%) van roerende voorheffing op dividenden (VVPR-bis) benutten;
- Genieten van enkele voordelen van startende vennootschappen zoals een vrijstelling van belastingvermeerdering wegens onvoldoende voorafbetalingen of gebruik maken van het verhoogde tarief van 30% (of 45% bij micro-vennootschappen) voor taks shelter startende ondernemingen.
Wanneer is een vennootschap ‘klein’?
Een vennootschap is klein als ze op de balansdatum van het laatst afgesloten boekjaar niet meer dan één van drie criteria overschrijdt.
| Criterium | Vanaf boekjaren 2024 |
| Jaargemiddelde personeelsbestand | 50 |
| Jaaromzet (excl. btw) | € 11.250.000 |
| Balanstotaal | € 6.000.000 |
Overschrijdt uw vennootschap meer dan één criterium, of valt u er opnieuw onder, dan heeft dat pas gevolgen als dit twee opeenvolgende boekjaren gebeurt. Een eenmalige uitschieter kost u uw kleine status dus niet.
Wat is het probleem met verbonden vennootschappen?
Bent u verbonden met andere vennootschappen? Dan toetst u niet alleen uw eigen cijfers. Omzet en balanstotaal worden dan op geconsolideerde basis berekend, en het aantal werknemers van alle verbonden vennootschappen wordt opgeteld.
Welke vennootschappen zijn ‘verbonden’? Het WVV rekent daartoe de vennootschappen:
- Waarover u controle uitoefent;
- Die controle over uw vennootschap uitoefenen (lees: moedervennootschappen);
- Waarmee u een consortium vormt.
Het woord ‘consortium‘ wordt vaak over het hoofd gezien. Het is wel de reden waarom twee vennootschappen van dezelfde ondernemer soms als één groep moet worden aanzien, ook al bezit geen van beide aandelen in de andere.
Wat is een consortium?
Een consortium bestaat uit vennootschappen die geen dochter van elkaar zijn en ook geen dochtervennootschap zijn van dezelfde moedervennootschap, maar wel onder ‘centrale leiding’ staan. Of daar sprake van is, bepaalt de wet aan de hand van vermoedens:
- Onweerlegbaar vermoeden: de centrale leiding volgt uit een overeenkomst of uit de statuten, of de bestuursorganen bestaan voor het merendeel uit dezelfde personen. Tegenbewijs is dan niet mogelijk.
- Weerlegbaar vermoeden: de meerderheid van de stemrechten in beide vennootschappen is in handen van dezelfde personen. Hier kunt u wel het tegendeel bewijzen.
Rechter gaat akkoord met bewijslast tegen weerlegbaar vermoeden
Een managementvennootschap kreeg een fiscale controle. De controleur vond dat ze met de operationele vennootschap een consortium vormde, omdat dezelfde meerderheidsaandeelhouder beide vennootschappen bezat.
De ondernemingsrechtbank van Brussel (10 juni 2026) gaf de vennootschap gelijk. Ze had het vermoeden weerlegd door aan te tonen dat de vennootschappen autonoom werkten: elk had eigen financiering, een eigen bestuur en een eigen beleid. Het ene was een adviesbedrijf, het andere een grote operationele groothandel.
Hadden de bestuursorganen voor het merendeel uit dezelfde personen bestaan, dan was het vermoeden onweerlegbaar geweest.
Conclusie
Een ondernemer met een managementvennootschap én een operationele vennootschap kan door de fiscus als een ‘consortium’ aangemerkt worden. Dat is op zich geen probleem, want de groottecriteria om te kwalificeren als kleine vennootschap (groep) liggen vrij hoog. Het wordt pas een probleem wanneer de groep samen meer dan één criterium overschrijdt, twee jaar na elkaar. Laat daarom tijdig nakijken of uw structuur aan de voorwaarden voldoet; dit kan belangrijk zijn voor onder andere het verlaagd tarief in de vennootschapsbelasting en de mogelijkheid om liquidatiereserves aan te leggen.
Bron: Flamée & Partners
» Bekijk alle artikels: Vennootschappen & Verenigingen, Successie & Vermogen

Boeken in de kijker: