


Wenst u meerdere opleidingen
te volgen bij LegalLearning?
Overweeg dan zeker onze voordeelformules!
Krijg toegang tot +250 opleidingen
Live & on demand webinars
Met tussenkomst van de kmo-portefeuille

Oude successieplanningen onder de loep:
wat bij gewijzigde omstandigheden?
Mr. Rinse Elsermans (Cazimir)
Webinar op donderdag 18 februari 2027

Successieplanning anno 2027
Mr. Olivier De Keukelaere en mr. Nathalie Labeeuw (Cazimir)
Webinar op donderdag 4 maart 2027
Corporate Governance
voor familiebedrijven
Mr. Sofie Lerut (advocaat)
Webinar op donderdag 8 oktober 2026

Cryptomunten en de fiscaliteit
Mr. Dave van Moppes (Tuerlinckx Advocaten)
Webinar op donderdag 28 januari 2027
Cryptomunten: meerwaardebelasting en gegevensuitwisseling op komst (Delboo)
Auteur: Delboo
De aangekondigde nieuwe meerwaardebelasting zal ook van toepassing zijn op cryptoactiva. Daarenboven zullen Belgische aanbieders van cryptoactiva-diensten cryptoactiva-rekeningen moeten melden aan het Centraal Aanspreekpunt (CAP) bij de Nationale Bank van België. Ook binnen de Europese Unie zal gegevensuitwisseling van toepassing zijn.
Huidige taxatie van cryptowinsten of meerwaarden op cryptoactiva: vrijstelling, divers inkomen of beroepsinkomen
Inkomsten uit cryptoactiva die worden gerealiseerd binnen een normaal ‘goede huisvader’-beheer van een privévermogen zijn op vandaag vrijgesteld van belastingen. Als er sprake is van speculatief gedrag wordt de meerwaarde belast als divers inkomen (tegen het tarief van 33%, verhoogd met gemeentebelasting). Wanneer de winsten een professioneel karakter hebben, worden zij tegen de normale progressieve tarieven, verhoogd met gemeentebelasting, belast als beroepsinkomen. Voor een meer gedetailleerde bespreking van de feitelijke omstandigheden die volgens de dienst voorafgaande beslissingen van belang zijn bij het bepalen van het toepasselijk belastingregime verwijzen wij naar onze nieuwsbrief van 16 mei 2024.
Vanaf 1 januari 2026: meerwaardebelasting
De nieuwe meerwaardebelasting van 10%, die aangekondigd is om op 1 januari 2026 in werking te treden, zal ook van toepassing zijn op cryptoactiva. Dat betekent dat de mogelijkheid van volledige vrijstelling als ‘goede huisvader’ niet langer zal gelden. In plaats hiervan zal voortaan in principe steeds een belasting van 10% verschuldigd zijn. Historische meerwaarden (meerwaarden opgebouwd tot en met 31 december 2025) blijven buiten schot. Jaarlijks zal de goede huisvader vanaf 1 januari 2026 een voetvrijstelling van 10.000 euro op gerealiseerde meerwaarden kunnen genieten, waarvan het bedrag onder voorwaarden verder kan stijgen tot maximum 15.000 euro. Eventuele minderwaarden kunnen in mindering worden gebracht.
De taxatie als divers inkomen of als beroepsinkomen blijft echter nog steeds mogelijk. De feitelijke omstandigheden blijven dus belangrijk. Door de principiële belastbaarheid van meerwaarden op financiële activa en de aangifteplicht van meerwaarden op cryptoactiva en valuta (waarvoor de bevrijdende bronheffing niet van toepassing kan zijn) zal het risico op controle en betwistingen met de fiscus wellicht verhogen.
Melding aan het CAP
De belastingplichtige die cryptoactiva aanhoudt via of bij een buitenlandse online exchange, moet dit aangeven in zijn aangifte personenbelasting en melden bij het CAP bij de Nationale Bank.
Het wetsontwerp houdende diverse bepalingen dat op 25 november 2025 werd goedgekeurd in de Kamercommissie Financiën breidt de verplichting om “crypto-activarekeningen” te melden bij het CAP uit tot de “aanbieders van crypto-activadiensten […] hetzij naar Belgisch recht, hetzij naar buitenlands recht die in België werkzaam zijn via een bijkantoor”. Deze aanbieders zullen ook de halfjaarlijkse saldi van de betrokken rekeningen moeten melden. De tekst voorziet dat de aanbieders zich tot en met 1 december 2026 kunnen voorbereiden, waarna wel meteen de saldi op datum van 31 december 2025 en 30 juni 2026 nog meegedeeld moeten worden.
Europese uitwisseling van informatie
De Europese DAC 8-richtlijn bepaalt dat elke aanbieder van cryptodiensten binnen de Europese Unie verplicht wordt om vanaf 1 januari 2026 gegevens over zijn gebruikers te verzamelen en mee te delen aan de belastingdienst van de lidstaat waaronder hij ressorteert. De nationale belastingdiensten wisselen die informatie onderling uit, waardoor de informatie in het dossier van de individuele belastingplichtige terechtkomt. Het betreft dus een analoge toepassing van de gegevensuitwisseling inzake buitenlandse bankrekeningen in de context van de Common Reporting Standard (CRS). De DAC 8-richtlijn moet uiterlijk op 31 december 2025 worden omgezet in de Belgische wetgeving.
Ontsnappen aan belasting is dus niet meer mogelijk. Welke belasting het wordt, 10% meerwaardebelasting, 33% op divers inkomen of belasting als professioneel inkomen valt case by case te bezien. De banken zullen bij latere omzetting naar euro mee nakijken of dit allemaal juist werd toegepast.
Bron: Delboo
» Bekijk alle artikels: Successie & Vermogen
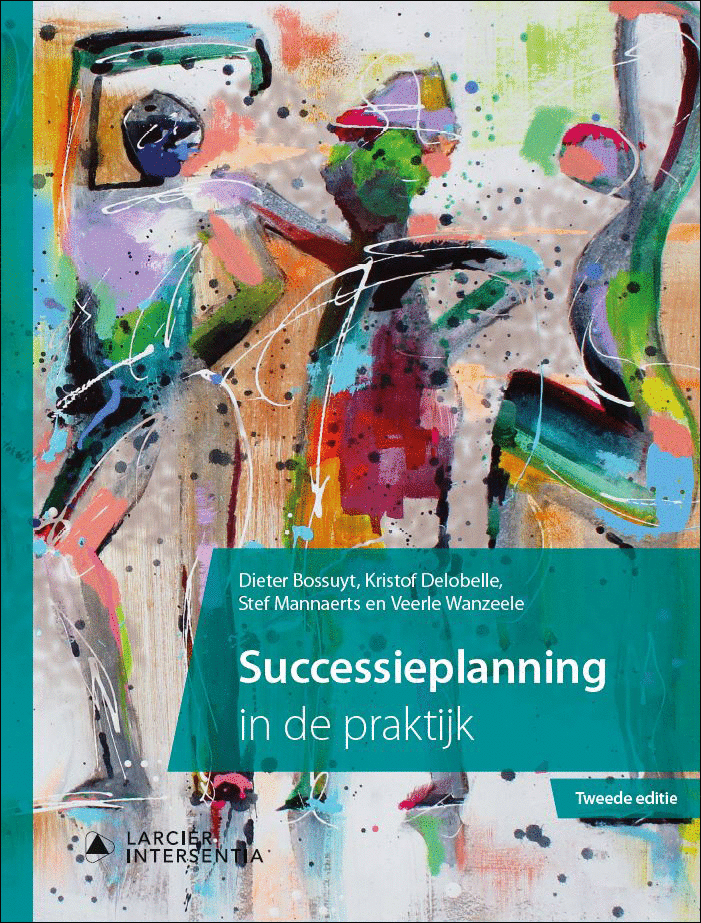


Boeken in de kijker:




