


Bonusbeleid anno 2027.
Warrants en CAO nr. 90 onder de juridische loep
Mr. Mieke Deconinck en mr. Jan Lein (Claeys & Engels)
Webinar op vrijdag 29 januari 2027

Ontslag van A tot Z anno 2027
Mr. Kato Aerts, mr. Katrien Coenen
en mr. Sarah Witvrouw (Lydian)
Webinar op donderdag 25 februari 2027

Grensoverschrijdende sociale zekerheid
anno 2026: een update
Dhr. Bruno De Pauw (RSZ)
Webinar op vrijdag 20 november 2026

Wenst u meerdere opleidingen
te volgen bij LegalLearning?
Overweeg dan zeker onze voordeelformules!
Krijg toegang tot +250 opleidingen
Live & on demand webinars
Loontransparantie anno 2027
Mr. Dieter Dejonghe en mr. Veerle Van Keirsbilck
(Claeys & Engels)
Webinar op donderdag 18 februari 2027

Overname van een handelszaak:
15 knelpunten onder de loep
Mr. Vanessa Ramon en mr. Mariël Van Vynckt (Cygnus Advocaten)
Webinar op donderdag 18 maart 2027
Invoering bonusplan (CAO 90) in uw onderneming? U bent nog net op tijd! (Van Havermaet)
Auteur: Mieke Vanden Poel (Van Havermaet)
Publicatiedatum: 26/03/2021
Wilt u als werkgever uw werknemers extra belonen voor hun bijkomende inzet, flexibiliteit en inspanningen tijdens de aanhoudende Covid-19 crisis?
Een bonusplan (cao 90) geeft u als werkgever de mogelijkheid om aan uw werknemers een sociaal en fiscaal voordelige bonus toe te kennen.
VOORDELIG
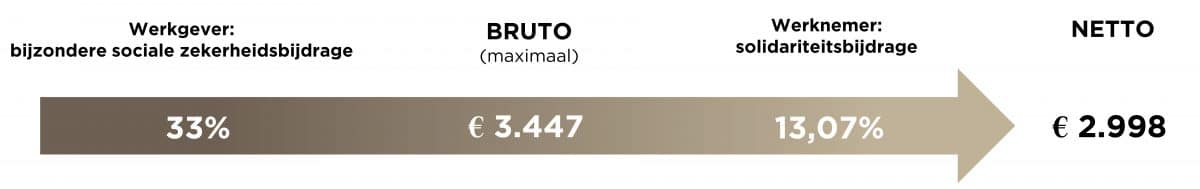
In 2021 geniet deze bonus tot een maximaal bedrag van €3.447 een gunstige sociale en fiscale behandeling. Voor de RSZ zal de bonus niet beschouwd worden als loon. Er zal door de werknemer enkel een solidariteitsbijdrage van 13,07% verschuldigd zijn. De werkgever betaalt een bijzondere sociale zekerheidsbijdrage van 33% op het effectief toegekend voordeel. De fiscus stelt de bonus vrij van belastingen. Concreet wil dit zeggen dat u aan uw werknemers een bruto bonus van maximaal €3.447 kan toekennen, waarvan zij een bedrag van €2.998 netto ontvangen. De werknemer ontvangt aldus 87% netto van de bonus. De kost is voor u fiscaal volledig aftrekbaar.
DOELSTELLINGEN
Deze bonus kan u geven als uw werknemers bepaalde vooropgestelde doelstellingen halen (bijvoorbeeld de stijging van de omzet, of – tijdens deze aanhoudende Covid-19 crisis – zelfs het behoud van het omzetcijfer in vergelijking met het vorige jaar, het behoud van een welbepaald aantal klanten, het behalen van een certificaat,…). Het mogen individuele doelstellingen zijn en het behalen ervan mag niet al te vanzelfsprekend zijn bij de invoering van het bonusplan.
U kan zelf bepalen of de doelstellingen gelden voor al uw werknemers samen, of voor een specifieke groep van werknemers (meer dan één werknemer, tenzij de onderneming slechts één werknemer in dienst heeft), en dat binnen een bepaalde referteperiode van minimum 3 maanden. Wanneer de werknemers de doelstellingen behalen, kan u hen de bonus toekennen.
INVOERING
Het bonusplan moet op basis van de meest recente modellen van cao en toetredingsakte worden opgesteld. De invoering gebeurt volgens een voorgeschreven procedure. Opgelet: de inhoud van het bonusplan en de na te leven formaliteiten worden door de bevoegde instanties steeds strenger gecontroleerd. Niet-conforme bonusplannen worden afgekeurd.
Een bonusplan met een referteperiode van 12 maanden met een start op 1 januari 2021 moet ten laatste 30 april 2021 overgemaakt zijn aan de bevoegde instanties. Wanneer gekozen wordt voor een kortere referteperiode moet het bonusplan ook steeds ten laatste voor het verstrijken van 1/3e van de referteperiode aan de bevoegde instanties zijn overgemaakt.
» Bekijk alle artikels: Arbeid & Sociale zekerheid




Boeken in de kijker:


