


Generatieve AI
in de juridische praktijk
Dr. Wim De Mulder (KU Leuven)
Webinar op donderdag 25 februari 2027

Cryptomunten en de fiscaliteit
Mr. Dave van Moppes (Tuerlinckx Advocaten)
Webinar op donderdag 28 januari 2027

Overname van een handelszaak:
15 knelpunten onder de loep
Mr. Vanessa Ramon en mr. Mariël Van Vynckt (Cygnus Advocaten)
Webinar op donderdag 18 maart 2027
Omgevingsprocedure:
de allerlaatste ontwikkelingen
Mr. Bart De Becker (De Becker Advocaten)
Webinar op donderdag 26 november 2026

Wenst u meerdere opleidingen
te volgen bij LegalLearning?
Overweeg dan zeker onze voordeelformules!
Krijg toegang tot +250 opleidingen
Live & on demand webinars
Met tussenkomst van de kmo-portefeuille

Oude successieplanningen onder de loep:
wat bij gewijzigde omstandigheden?
Mr. Rinse Elsermans (Cazimir)
Webinar op donderdag 18 februari 2027
De ‘verdachte’ periode blijft 3 jaar: de successieverzekering blijft interessant (Prof. Gerrit Van Daele)
Auteur: Prof. Gerrit Van Daele (UGent / KU Leuven)
Publicatiedatum: 04/02/2021
Wanneer een persoon een schenking doet aan een andere, dan is men niet verplicht om die schenking te registeren. Althans niet als het over roerende goederen gaat.
De begiftigde moet dus geen schenkbelasting of erfbelasting betalen wanneer hij of zij een schenking van bijvoorbeeld geld, of juwelen, krijgt.
Daar hangt wel een voorwaarde aan vast: de schenker mag niet overlijden binnen de drie jaar.
Deze regel is ingevoerd om te vermijden dat slimme jongens nog net voor hun overlijden hun hele vermogen wegschenken, waarmee erfbelasting zou worden vermeden.
Het was aangekondigd dat deze periode van 3 naar 4 jaar zou verlengd worden.
Dat verhaal is niet doorgegaan. De fiscus blijft de periode binnen de drie jaar voor overlijden als” verdachte periode” aanzien. Werd er in die periode een roerende schenking uitgevoerd, dan is alsnog erfbelasting verschuldigd. Men kan dit risico wel ontwijken door schenkbelasting te betalen. Het idee is eenvoudig: men registreert een schenking en betaalt op de schenking 3 % schenkbelasting; erfgenamen niet in rechte lijn betalen 7 %.
Een alternatief op daarop is de successieverzekering. Het concept ervan is eenvoudig: de begiftigde verzekert zich tegen het risico dat de schenker overlijdt binnen een periode van 3 jaar.
Als de schenker overlijdt binnen die verzekerde termijn, dan betaalt de verzekeringspolis een uitkering die moet volstaan om de erfbelasting, die alsnog op de schenking verschuldigd wordt, te kunnen betalen. De schenking zelf wordt uitgevoerd zonder het betalen van schenkbelasting en hoeft daarom niet eens notarieel te gebeuren. De schenking kan dus bij eenvoudige bank- of handgift. De kaasroute is wel sinds dit jaar gesloten. Een schenking bij een Nederlands notaris geboekstaafd wordt dus wél onderworpen aan schenkrechten.
Met een verdachte periode van drie jaar blijft de successieverzekering een valabel én goedkoper alternatief op de schenkbelasting.
Een voorbeeld :
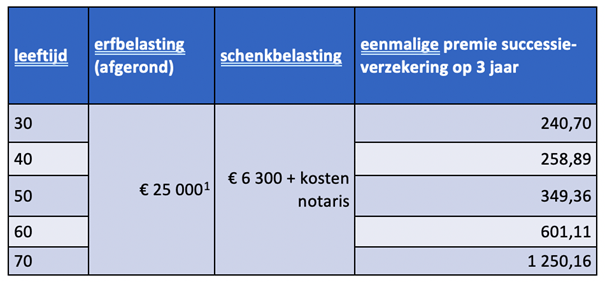
Parameters bij deze tabel :
Leeftijd : de exacte leeftijd op afronding
Niet-roker tarief
2 % taksen inbegrepen
Gangbare commissie inbegrepen
Koopsom
Forfaitaire kosten op nalatenschap
Nalatenschap : € 90 000 in een spaarrekening
Berekening via https://www.wikifin.be/nl/erfenissimulator
Tarificatie door NN Verzekeringen, Brussel
Conclusie: een successieverzekering valt altijd gunstiger uit dan een schenking met betaling van schenkrechten. Waarom is dit idee dan geen groot succes? De medische keuring die altijd noodzakelijk is voor een overlijdensverzekering. We kunnen ons voorstellen dat voor een 70-jarige die medische keuring soms wel, soms niet, vlot kan passeren. Voor mensen met een goede gezondheid is een schenking gekoppeld aan een successieverzekering echter een absolute aanrader. Vraag uw verzekeringsadviseur om advies.
[1] de juiste erfbelasting in dit scenario bedraagt eigenlijk € 24 527. Dit bedrag werd afgerond om technische redenen.
» Bekijk alle artikels: Successie & Vermogen, Verbintenissen & Goederen, Verzekeringen & Aansprakelijkheid



Boeken in de kijker:




